
O cenário de reforma tributária no Brasil envolve propostas que podem alterar a forma de arrecadação e a base de cálculo de impostos para empresas. Este texto organiza os pontos-chave com foco em PMEs, destacando impactos práticos na gestão financeira, na contabilidade e no planejamento tributário. A seguir, pontos confirmados e aspectos que ainda estão em discussão, segundo as fontes disponíveis.
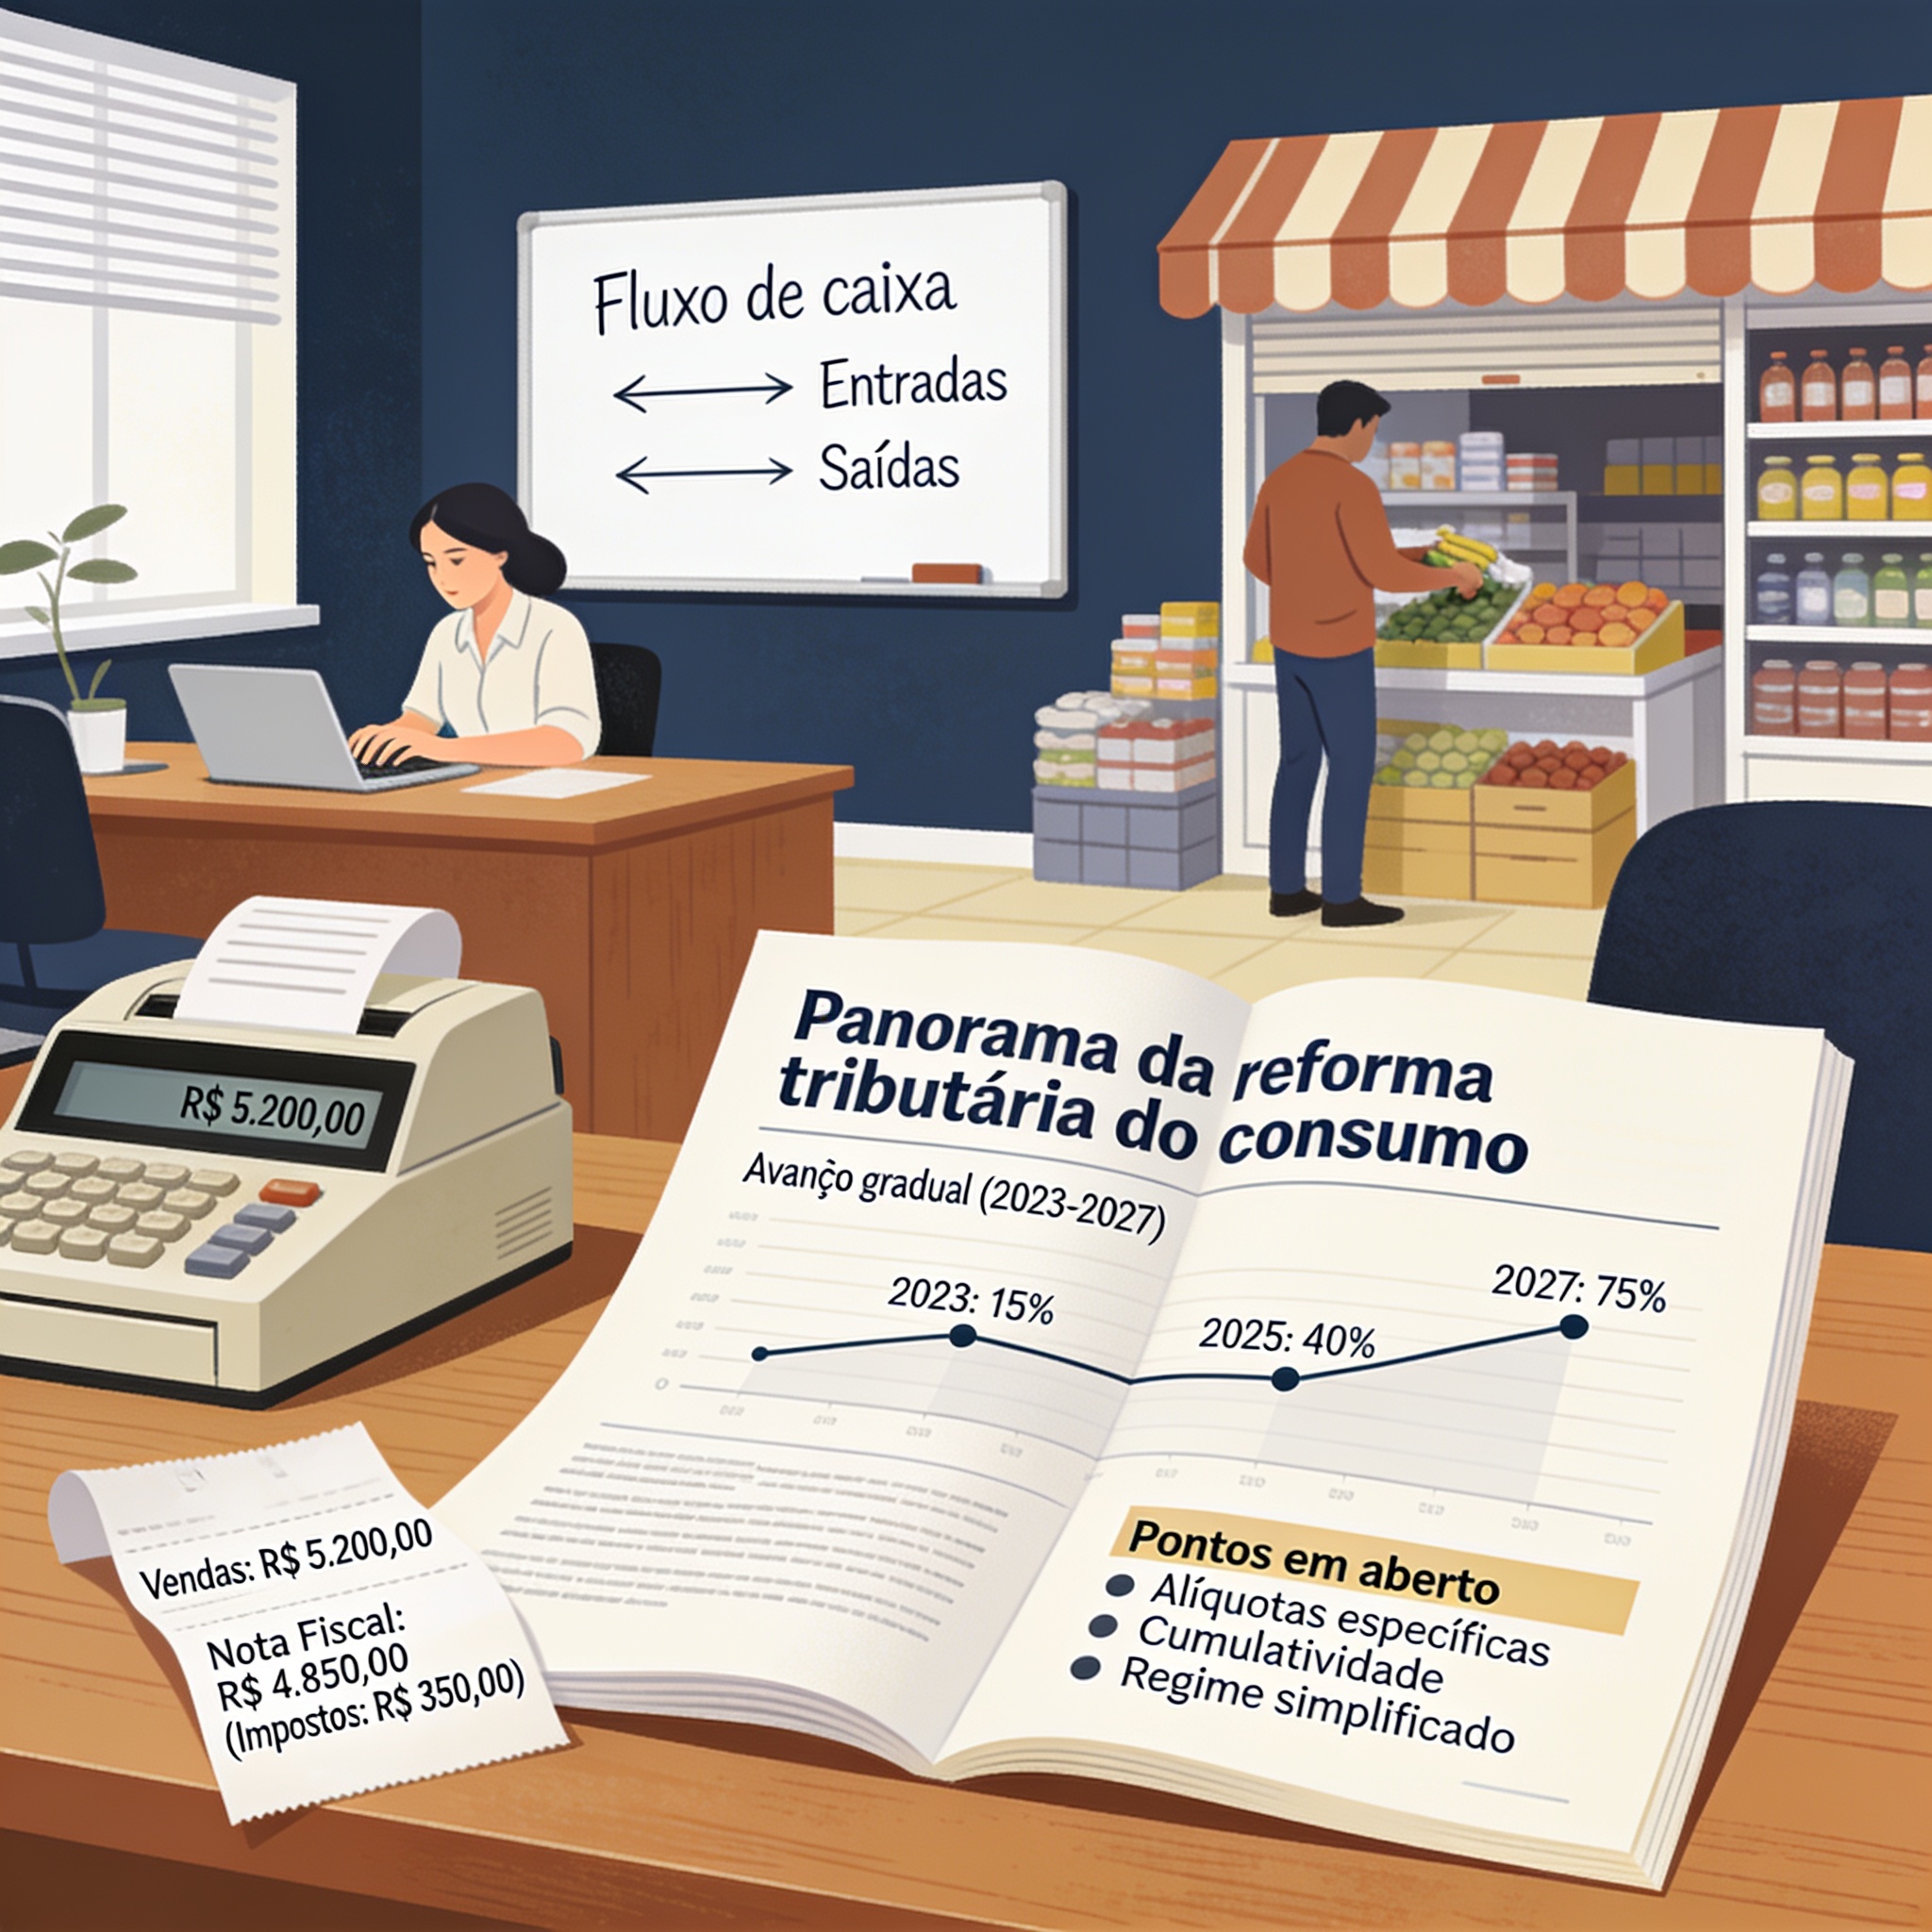
O que está em discussão - IBS e CBS são termos que aparecem na pauta de reformas tributárias, com propostas de simplificação e reorganização de tributos. As mudanças previstas visam consolidar ou substituir impostos existentes, alterando alíquotas, bases de cálculo e mecanismos de apuração. A efetiva implementação depende de lei, regulações e cronograma político. - O imposto seletivo, em propostas, pode se tornar parte de um conjunto de tributos com aplicação sobre bens específicos. A definição de bens sujeitos e as alíquotas dependem de deliberação legislativa e de regulamentos posteriores. - Calendário de transição: alterações deveriam ocorrer ao longo de um período para permitir adaptação de empresas, sistemas contábeis e processos de faturamento. O cronograma exato costuma ser definido em lei complementar com prazos para adequação de sistemas, treinamento e ajustes de cadeia de suprimentos.
Impacto prático para PMEs - Gestão de fluxo de caixa: mudanças de tributo podem alterar a obrigação tributária mensal das empresas. PMEs devem monitorar a possível mudança de regimes de cobrança, bases de cálculo e deduções para evitar surpresas de caixa. - Contabilidade e sistemas: com uma reorganização tributária, os sistemas ERP e de contabilidade podem precisar de ajustes para apuração de IBS, CBS e impostos seletivos. Planos de transição devem incluir atualizações de software, treinamentos de equipes e validação de dados históricos. - Previsibilidade e planejamento: uma transição gradual ajuda empresas a continuum com compliance, mas demanda planejamento financeiro, cenários de sensibilidade de alíquotas e impacto no custo de produtos ou serviços.
O que não está decidido com rigor técnico suficiente no material disponível - Nomes específicos de alíquotas, bases de cálculo detalhadas, exceções e regras de crédito presumível não estão plenamente confirmados neste material. A confirmação de cada ponto depende de legislação em vigor, regulamentação posterior e anúncios oficiais.
Como as PMEs podem se preparar - Acompanhar fontes confiáveis, manter margens de reserva de caixa para ajustes fiscais e revisar contratos com fornecedores e clientes para refletir possíveis mudanças de custo. - Manter dados contábeis organizados e facilitar a coleta de informações necessárias para alterações de regime, caso haja mudança de classificação de tributos. - Investir em comunicação interna para equipes de contabilidade, finanças e operações, para que a empresa responda rapidamente a mudanças regulatórias.
Aviso sobre natureza das informações - Este texto sintetiza informações de fontes de imprensa e sites de empreendedorismo. Não constitui aconselhamento jurídico, tributário ou contábil. Recomenda-se consulta a profissionais habilitados para orientação específica conforme o caso da empresa.
Deixe um comentário
Seu comentário aparece depois que você validar o e-mail. Substituímos % $ { } [ ] < > por pontos e exibimos o texto com segurança.
Comentários publicados (0)
Ainda não há comentários. Comece a conversa.